Logo Assurance du Lion
Calcul du prix d’une assurance auto après suspension de permis avec permis suspendu, voiture, contrat et calculatrice.

Le prix d’une assurance auto après suspension de permis démarre à 109 €/mois chez Assurance du Lion, pour un profil favorable, tous motifs confondus. Ce prix dépend en réalité de la durée de la suspension, pas du motif : un excès de vitesse, un contrôle d’alcoolémie ou une infraction stupéfiants entraînent la même majoration légale à durée de suspension égale, encadrée entre +50 % et +200 % selon les cas. Ce guide détaille les majorations autorisées, leur durée d’application et les solutions pour repasser au meilleur tarif après une suspension de permis.

Prix d’une assurance auto après suspension de permis : le mécanisme de majoration

La majoration ne dépend pas du type d’infraction, mais de la durée de suspension prononcée et de la nature de la circonstance aggravante. Le Code des assurances fixe des plafonds légaux que l’assureur ne peut pas dépasser. Ce sont des maximums autorisés, pas des montants automatiques. L’assureur peut donc appliquer une majoration inférieure, voire aucune majoration, selon sa politique tarifaire et le reste du profil du conducteur.

Situation Majoration maximale autorisée
Suspension de 2 à 6 mois jusqu’à +50 %
Suspension de plus de 6 mois jusqu’à +100 %
Accident responsable en état d’ivresse jusqu’à +150 %
Annulation de permis ou suspensions multiples jusqu’à +200 %
Délit de fuite après accident jusqu’à +100 %
Suspension ou sinistres responsables non déclarés à la souscription jusqu’à +100 %

Ces plafonds se cumulent, sans jamais dépasser 400 % de la prime de référence. Cette prime de référence n’est pas le dernier montant payé avant la sanction. C’est une base de calcul propre à chaque assureur, définie par le Code des assurances, qui sert uniquement à plafonner la majoration. Le montant final facturé dépend donc de cette base interne, et non du tarif payé l’année précédente.

Exemple illustratif : sur une prime de référence de 600 €, une majoration de 50 % ajoute au maximum 300 €. Une majoration de 100 % ajoute au maximum 600 €. Ce ne sont pas des tarifs réels, seulement une illustration du mécanisme de calcul.

À noter : la loi du 9 juillet 2025 a durci les peines pénales (amendes, prison, durée de suspension administrative). En revanche, elle n’a pas modifié les pourcentages de majoration fixés par l’article A121-1-2 du Code des assurances. Les deux régimes, pénal et assurantiel, évoluent séparément.

Que faire si l’assureur résilie après la suspension

Après une suspension, l’assureur n’est pas obligé de garder le contrat. Le Code des assurances lui laisse plusieurs options. Chacune impose des démarches précises au conducteur.

Décision de l’assureur Ce qui se passe
Nouvelle prime proposée L’assureur propose une prime majorée. Si vous refusez ou ne répondez pas sous 30 jours, il peut résilier le contrat.
Résiliation pour aggravation du risque La résiliation prend effet 10 jours après sa notification. L’assureur rembourse la part de prime non courue.
Résiliation après sinistre Possible avant l’échéance si le sinistre implique l’alcool, les stupéfiants ou une infraction entraînant une suspension d’au moins un mois.

Une résiliation par l’assureur peut ensuite être inscrite au fichier des résiliations de l’AGIRA, que consultent les autres assureurs. Ce n’est pas la suspension qui y figure, mais la résiliation éventuelle. Pour garder toutes les options ouvertes, la suspension doit d’abord avoir été déclarée dans les 15 jours, comme le rappelle service-public.fr.

1

Récupérez votre relevé d’information

Ce document retrace vos antécédents d’assurance. Tout nouvel assureur vous le demandera avant d’établir un devis.

2

Sollicitez un courtier spécialisé

Assurance du Lion étudie les dossiers résiliés après suspension, avec des contrats accessibles jusqu’à un coefficient bonus-malus de 3,50.

3

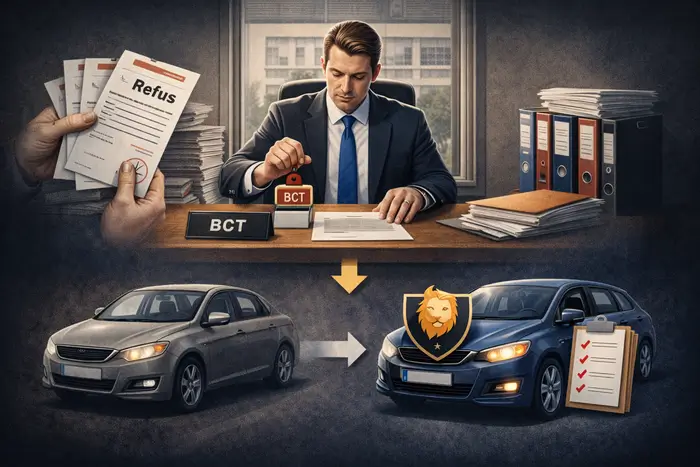
Saisissez le BCT en dernier recours

Après un refus d’assurance, vous disposez de 15 jours pour saisir le Bureau central de tarification (BCT) par lettre recommandée. Le BCT impose alors une couverture, mais uniquement pour la responsabilité civile obligatoire.

Le prix de l’assurance après suspension de permis change-t-il selon le motif ?

Non, pas directement. Un excès de vitesse ayant entraîné une suspension de 4 mois coûte la même majoration qu’une conduite sous stupéfiants ayant entraîné une suspension de 4 mois. Ce qui compte, c’est la durée de la sanction, pas la nature de l’infraction, sauf dans deux cas particuliers : l’alcool avec accident responsable (jusqu’à + 150 %) et l’annulation pure (jusqu’à + 200 %).

Ce que le motif change en revanche, c’est la difficulté à trouver un assureur classique. Après une suspension liée aux stupéfiants, la recherche d’un assureur classique se complique nettement, avec des écarts de prix bien plus larges qu’entre motifs à durée de suspension égale : consultez le détail des tarifs après usage de stupéfiants. Un retrait de permis pour excès de vitesse reste en général plus facile à assurer, indépendamment du niveau de majoration légale.

Combien de temps le prix de l’assurance reste majoré après une suspension de permis

La majoration ne s’arrête pas le jour où le permis est restitué. Elle reste applicable pendant la période de référence de l’assureur, jusqu’à 2 ans maximum à partir de la première échéance annuelle suivant la suspension, si aucune nouvelle infraction ne survient. Même « suspension terminée », l’assuré continue donc à payer une prime majorée pendant cette période d’observation, sauf remise en concurrence ou révision tarifaire.

1

Année 1

La majoration s’applique en totalité sur la prime de référence.

2

Année 2

La majoration reste due si aucune nouvelle infraction n’est constatée.

3

Après 2 ans

Cette majoration précise disparaît, sous réserve qu’aucune autre ne se soit ajoutée entre-temps.

Bonne nouvelle : ce délai de 2 ans court même si vous changez d’assureur entre-temps. Ce n’est pas votre compagnie actuelle qui décide de la fin de la majoration, c’est le délai légal qui s’applique, quel que soit le contrat en cours.

En cas de suspension de longue durée ou d’annulation liée à un solde de points nul, ce délai de 2 ans s’applique de la même façon, à condition de ne pas cumuler une nouvelle sanction pendant cette période.

Suspension terminée : mon assurance peut-elle encore me surtaxer ?

Oui. La fin de la suspension ne met pas fin à la majoration. Celle-ci reste due jusqu’à son échéance de 2 ans propre. Si une nouvelle infraction survient entre-temps, elle n’efface pas la première majoration : elle en ajoute une seconde, avec son propre délai de 2 ans, dans la limite du cumul plafonné à 400 %.

Comment réduire le prix de son assurance après une suspension de permis

La majoration légale ne se négocie pas. Toutefois, plusieurs leviers permettent d’en limiter l’impact réel sur votre budget.

1

Déclarez honnêtement à la souscription

Une suspension omise à la souscription autorise l’assureur à appliquer jusqu’à 100 % de majoration supplémentaire. Elle expose aussi à la nullité du contrat ou à une indemnisation réduite en cas de sinistre.

2

Suivez un stage de sensibilisation

Le stage n’efface pas la majoration légale. En revanche, certains assureurs en tiennent compte dans leur politique tarifaire au moment de la négociation du contrat.

3

Passez par un courtier spécialisé profils aggravés

Assurance du Lion étudie les dossiers suspendus toutes causes confondues, à partir de 109 €/mois pour un profil favorable. Là où un assureur généraliste refuse le dossier, le courtier compare plusieurs contrats adaptés à votre profil.

4

Évitez toute récidive pendant 2 ans

C’est le seul levier qui efface réellement la majoration, à l’échéance de sa période de référence propre.

Le stage de sensibilisation et la déclaration honnête ne réduisent pas le pourcentage légal de majoration. Ils réduisent surtout le risque de refus, de résiliation ou de nullité du contrat. Ce risque pèse souvent plus lourd sur le prix final que la majoration elle-même.

Prix assurance après suspension permis avec contrat d’assurance auto, permis de conduire et clés de voiture.

Ce qu’il faut retenir

La majoration dépend de la durée de suspension, pas du motif, sauf pour l’alcool avec accident responsable (jusqu’à +150 %) et l’annulation de permis (jusqu’à +200 %).

Ce sont des plafonds légaux, pas des montants automatiques : l’assureur peut appliquer moins que le maximum autorisé.

Les majorations se cumulent, dans la limite de 400 % de la prime de référence.

Chaque majoration a sa propre durée de 2 ans : une nouvelle infraction n’efface pas la précédente, elle en ajoute une autre.

La loi du 9 juillet 2025 durcit les peines pénales, pas les pourcentages de majoration assurance.

Assurance du Lion accepte les profils suspendus toutes causes confondues, sans limite d’âge, à partir de 109 €/mois pour un profil favorable.

Obtenez un devis après suspension de permis

Demander un devis

Devis à partir de 109 €/mois pour un profil favorable

Questions fréquentes

  • Quel est le prix d'une assurance auto après une suspension de permis ?

    Le prix d’une assurance auto après une suspension de permis dépend de la durée de suspension : jusqu’à +50 % pour 2 à 6 mois, jusqu’à +100 % au-delà de 6 mois. Ces plafonds sont fixés par le Code des assurances. Le motif de l’infraction n’influence pas directement le pourcentage, sauf pour l’alcool avec accident responsable et l’annulation de permis. Assurance du Lion propose des contrats à partir de 109 €/mois pour un profil favorable, tous motifs confondus.

  • Quand disparaît la majoration liée à une suspension de permis ?

    Elle s’efface après 2 ans sans nouvelle sanction, à compter de la première échéance annuelle suivant la suspension. Si une nouvelle infraction survient entre-temps, elle n’efface pas la première majoration. Elle en ajoute une seconde, avec son propre délai de 2 ans, dans la limite du cumul plafonné à 400 %.

  • L'assurance peut-elle savoir que j'ai eu une suspension de permis ?

    Vous êtes tenu de la déclarer, et l’omission est sanctionnée lorsqu’elle est découverte. En cours de contrat, la suspension se déclare par lettre recommandée dans les 15 jours suivant sa notification. Lors d’une nouvelle souscription, elle doit figurer dans vos réponses au questionnaire. Une suspension omise à la souscription autorise jusqu’à 100 % de majoration supplémentaire, et peut entraîner la nullité du contrat ou une indemnisation réduite en cas de sinistre.

  • Le prix change-t-il si la suspension est due à l'alcool ou aux stupéfiants ?

    La majoration légale reste identique à durée de suspension égale, sauf en cas d’accident responsable en état d’ivresse, qui porte la majoration à 150 %. En revanche, ces motifs réduisent le nombre d’assureurs disposés à accepter le dossier. Assurance du Lion accepte ces profils là où les assureurs généralistes refusent.

Les conseils du Lion

  • Conducteur consultant un professionnel pour retrouver une assurance auto après une annulation judiciaire en 2026.
    Auto alcoolémie Délits routiers

    Assurance après annulation judiciaire

    Déterminer votre degré de responsabilité en cas d’accident de la route a une importance capitale. Cela permet non seulement d’établir…
    Lire l'article
    Assurance après annulation judiciaire
  • Illustration vectorielle UX montrant un accident de voiture lié à l’alcool avec impact sur l’assurance auto
    Auto alcoolémie Délits routiers

    Accident avec alcool : impact sur votre assurance auto

    Déterminer votre degré de responsabilité en cas d’accident de la route a une importance capitale. Cela permet non seulement d’établir…
    Lire l'article
    Accident avec alcool : impact sur votre assurance auto
  • Personne préparant un dossier pour contester une amende liée à une infraction routière.
    Auto alcoolémie Délits routiers

    Contester une contravention pour alcoolémie : délais et démarches

    Après une récidive d'alcoolémie, la conduite devient encadrée par une interdiction de circuler sans éthylotest anti-démarrage. Assurance du Lion explique…

    Lire l'article
    Contester une contravention pour alcoolémie : délais et démarches
  • Scène stylisée d’un conducteur inquiet contactant un courtier pour assurer sa voiture après une immobilisation liée aux stupéfiants
    Stupéfiants

    Assurance auto après immobilisation

    Déterminer votre degré de responsabilité en cas d’accident de la route a une importance capitale. Cela permet non seulement d’établir…

    Lire l'article
    Assurance auto après immobilisation
  • Conducteur résilié après alcoolémie en discussion avec un courtier assurance
    Auto alcoolémie

    Assurance résilié alcoolémie

    Déterminer votre degré de responsabilité en cas d’accident de la route a une importance capitale. Cela permet non seulement d’établir…
    Lire l'article
    Assurance résilié alcoolémie
  • Illustration d’un conducteur recherchant une assurance après une décision BCT en 2026.
    Auto alcoolémie Délits routiers

    Assurance après décision BCT 2026

    Déterminer votre degré de responsabilité en cas d’accident de la route a une importance capitale. Cela permet non seulement d’établir…

    Lire l'article
    Assurance après décision BCT 2026
Voir tous les articles

Besoin d'aide ?

Nos experts vous accompagnent pour réaliser votre devis personnalisé

Souscrivez par téléphone Appel gratuit

01 82 833 833

du lundi au vendredi de 9 à 19h et le samedi de 9 à 13h

Devis en ligne